新NISA最強活用法
おはようございます、ねこマスターです。
涼しくて湿度も低め。
東京では人が多くて皇居ランニングの是非とか話題になってるけど。
なにしろ歩いてる人が少ないからね。
新NISA最強活用法
新NISAには1800万円の枠がある。
最短で5年で埋める事ができる。
ただこれが出来る人はそもそもお金に困ってない。
だからここではNISA以外に資金を投入する余裕がない人にとっての最強活用法を考えてみたい。
つまり普通の社会人にも出来そうな投資ということだ。
その上で一つモデルケースを挙げてみたい。
- 30歳から50歳まで20年かけて1800万円の枠を埋める。
- インデックス投信の毎月積立とする。
- 利回りは5%で計算。
- 60歳まで10年間そのまま放置したのち取り崩し始める。
これは僕が老後まで睨んだ際に現実的で最強だと思う一例なので色々アレンジしてもらって構わない。
では早速見ていこう。
どうだろうか。
75000円。
そんな金額だと思うのだが。
30歳からとしたのは20代でこの金額はちょっと現実的じゃないかなと感じたから。
モデルケースは簡単な方がいいのでそうはしなかったということ。
オルカンでもS&Pでも構わない。
なぜなら利回り5%はそんな厳しい水準ではないからだ。
そして50歳になった時の残高がこれだ。
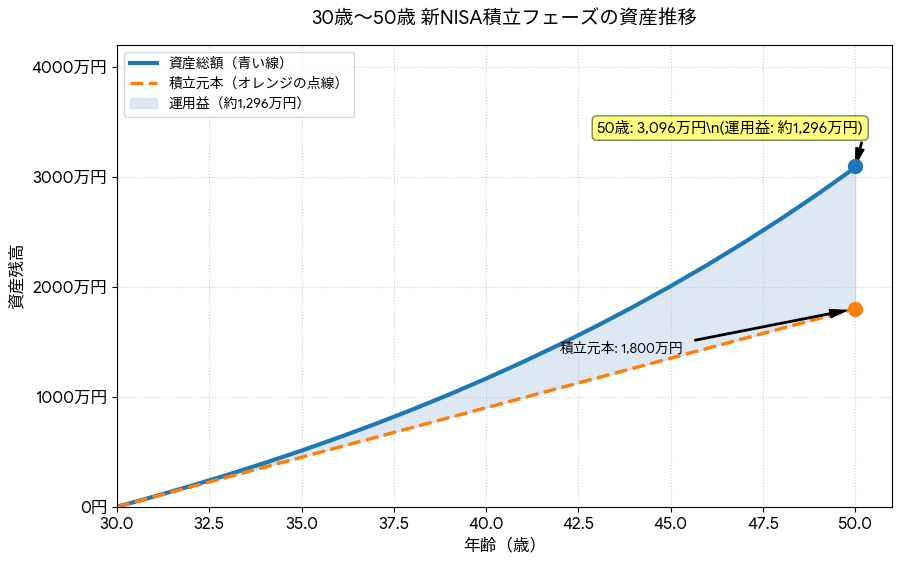
積立額1800万円に対して残高は3096万円になっている。
独身ならこの時点でFIREも視野に入るだろう。
で枠を埋め切ったので60歳まで10年放置する。
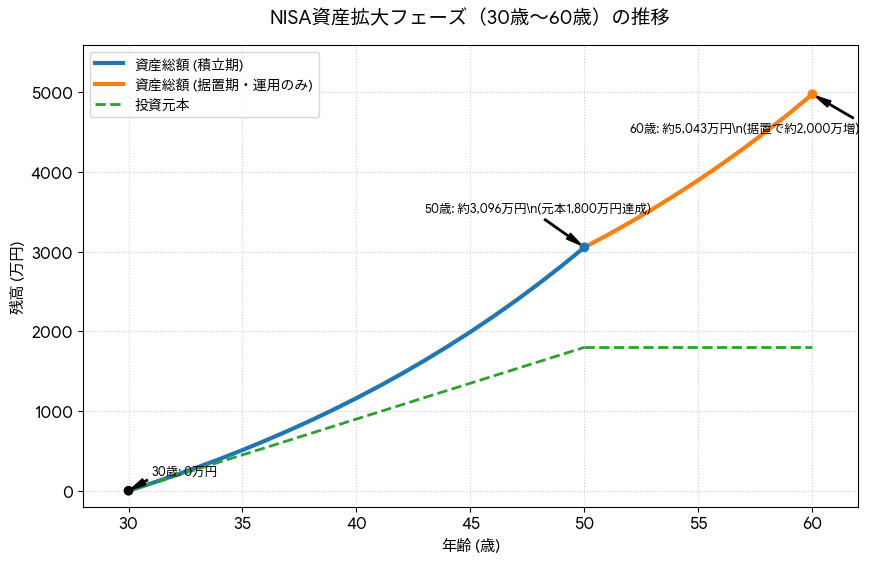
5043万円。
なんと5000万円を突破する。
しかも50歳以降入金していないにも関わらず資産の増加ペースがほぼ変わらない。
よく新NISA枠1800万円では足りないという事を聞く。
これを見てもらえると分かるとおり入金額1800万円に対して残高は5000万円を超えてくる。
十分な破壊力ではないだろうか。
これは別に定年からでも構わない。
60歳からとしたのは60歳から給料がガクンと下がるケースが多いのが一つ。
それと貯めてばかりで使わないのもどうかと思うのも一つ。
だから定年前から楽しめばいいんじゃないかなと思うんですよ。
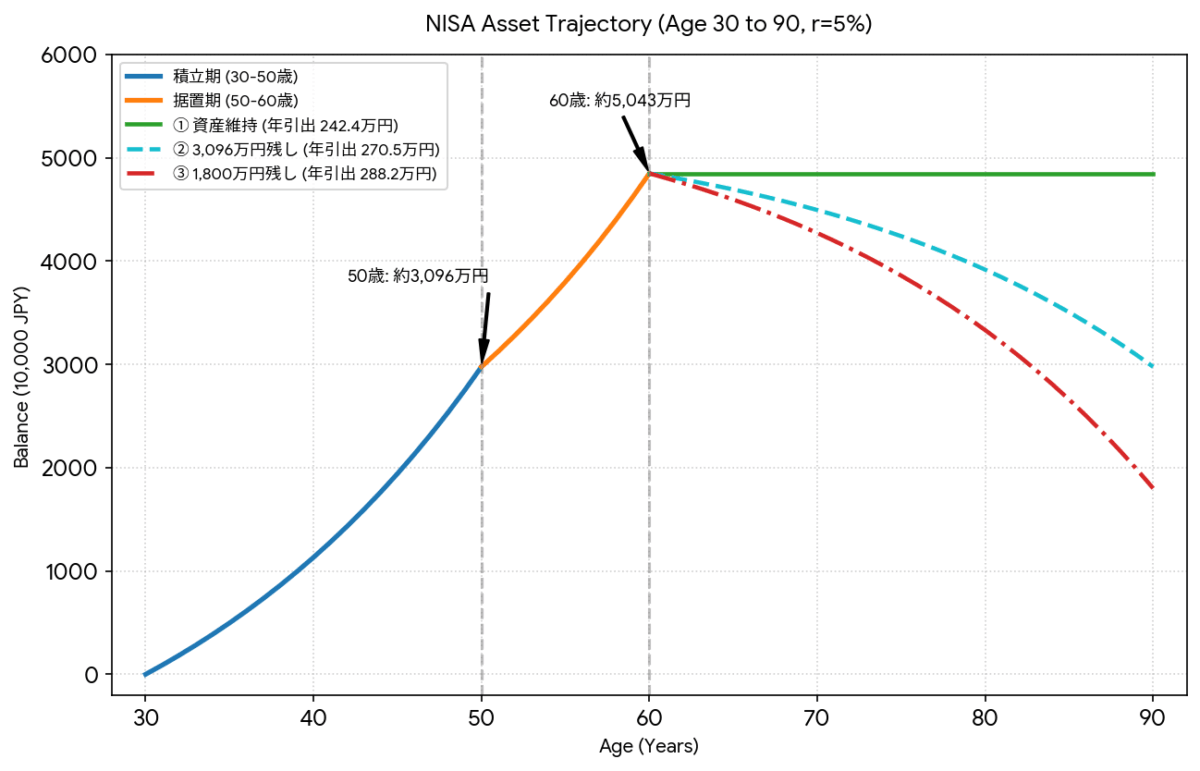
というわけで3通りの取り崩し方法を挙げてみる。
- 60歳時点の5043万円を減らさない。
- 50歳時点の3096万円を減らさない。
- 積立額の1800万円を減らさない。
ちなみに取り崩し期間は30年で計算している。
なぜ30年なのかといえば30年後が90歳でほぼ寿命だから。
それでは見てみよう。
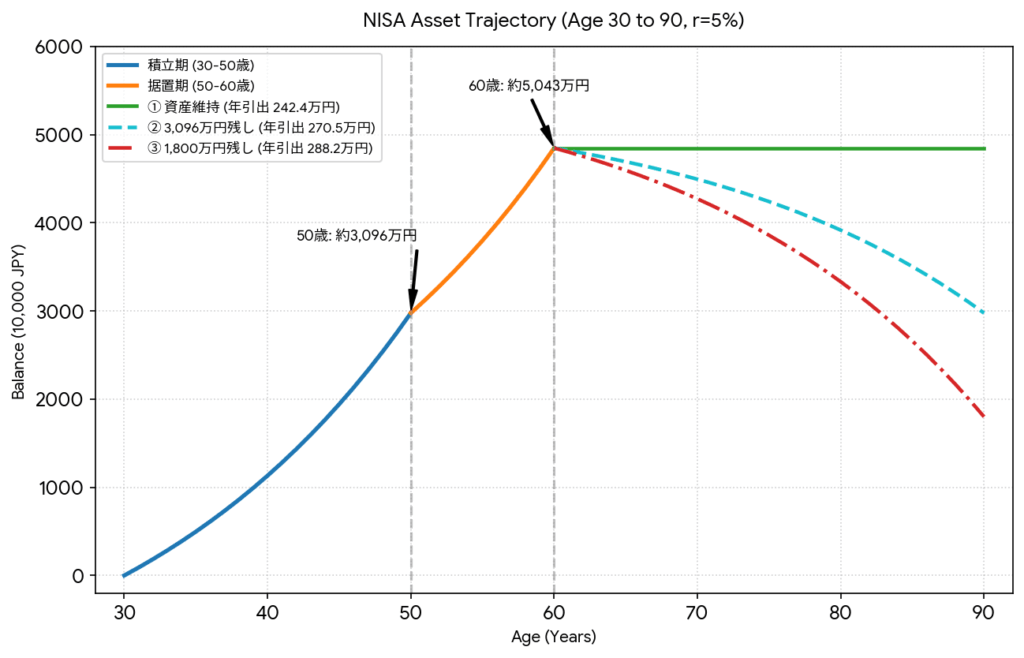
①5043万円を維持する場合。
②50歳時点の3096万円まで取り崩す。
③積立額1800万円まで取り崩す。
子供に資産を残したいなら残高を維持するのもいい。
その辺もアレンジは自由だ。
いずれにしても年間200万円以上税金がかからない自由に使えるお金が入ってくる。
65歳からは年金も加わる
65歳で退職したとして年金をもらい始めると上記の引き出し額に年金が加わる。
それに自由に使えるお金に対しての税・社会保険料の割合が低い。
これはどういうことか。
現行制度ではほとんどマックスだ。
税・社会保険料で約46万円取られて手取りは254万円。
この分に税・社会保険料負担はない。
現役時代の給料が大して高くなくて年金150万円だった場合は税・社会保険料で約6万円取られて手取り144万円。
年金300万円の人より圧倒的に使えるお金が多くなる。
ってかNISAの取り崩し分だけで大抵は年金の手取額を上回る。
真水で使えるお金が月々30万円以上ある。
十分だと思うのだが。
あとがき
単純な最強戦術であれば最短の5年でNISAを埋めることだ。
ただそれは汎用性がない。
そんな事ができるのは1000万円プレーヤーくらいだろう。
もし僕が今現在30歳ならこれを実践するだろう。
社会人になりたてなら今から3万なり5万なり積み立て始めるのもいいだろう。
そして1800万円埋め切ったら放置して欲しい。
ここが僕のプランの肝だったりする。
これが複利効果だ。
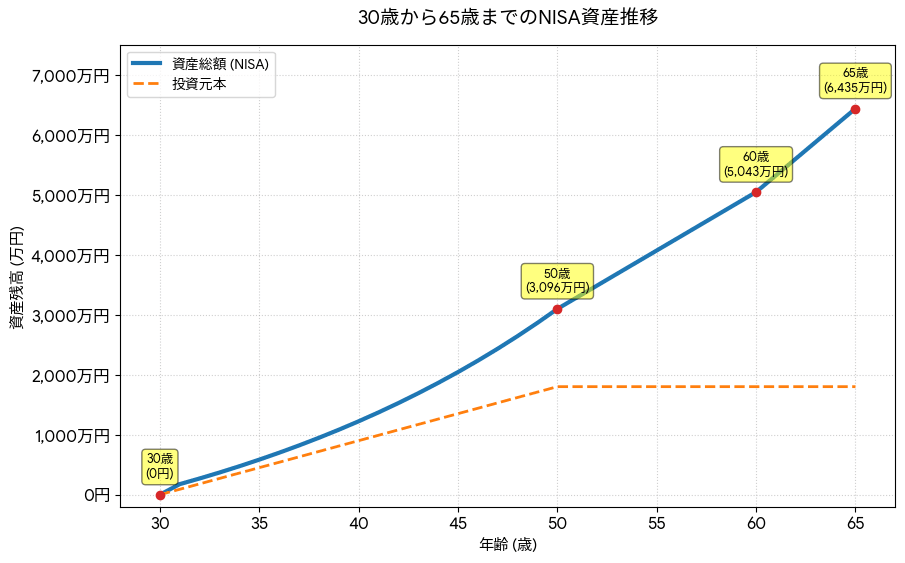
6435万円なり。
流石にもう十分でしょう。